Domain geschäftsbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
geschäftsbuchhaltung.de um.
Sind Sie am Kauf der Domain
geschäftsbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftsbuchhaltung.de kaufen?
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
Ähnliche Suchbegriffe für Verlust
Top-Angebote
Produkte zum Begriff Verlust:

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile sind dabei relevant?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Relevant sind dabei Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnisse und außerordentliche Erträge und Aufwendungen. Am Ende ergibt sich der Jahresüberschuss oder -fehlbetrag, der das Ergebnis des Unternehmens darstellt. **

Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Top-Angebote
Produkte zum Begriff Verlust:
-
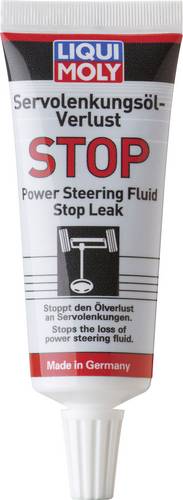
Servolenkungsöl-Verlust StopDurch die enthaltenen Zusätze werden Gummi- und Kunststoffdichtungen im Lenkgetriebe optimal gepflegt. Undichtigkeiten an Getrieben bedingt durch verhärtete bzw. versprödete Dichtungen werden verhindert bzw. beseitigt. Ebenso werden Bohrungen und Kanäle der Getriebe gereinigt, die Leistungsfähigkeit des Öles aufgefrischt. Die Geräuschbildung von Servolenkungen werden reduziert. Die Lebensdauer der Lenkgetriebe können verlängert und die Reparaturkosten verringert werden. Für Lenkgetriebe geeignet, die mit ATF II, ATF III, ATF VI  oder Zentralhydraulikölen befüllt sind. Inhalt dem Ausgleichsbehälter des Lenksystems beimischen. 35 ml sind ausreichend für 1 l Ölvolumen.6,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Ähnliche Suchbegriffe für Verlust
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile sind dabei relevant?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Relevant sind dabei Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnisse und außerordentliche Erträge und Aufwendungen. Am Ende ergibt sich der Jahresüberschuss oder -fehlbetrag, der das Ergebnis des Unternehmens darstellt. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.