Domain geschäftsbuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
geschäftsbuchhaltung.de um.
Sind Sie am Kauf der Domain
geschäftsbuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftsbuchhaltung.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **

Ähnliche Suchbegriffe für Gepäckabteil
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. Stromsystem: Gleichstrom Bahnverwaltung: NS Epoche: IV Maßbezeichnung: LüP / Länge über Puffer Maß [mm]: 303 Mindestradius [mm]: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse Altersempfehlung: ab 14 Jahren62,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
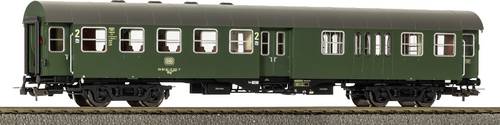
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg, DB, Ep. IVNeuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen – doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dembewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichtensie eine Höchstgeschwindigkeit von 120 km/h – ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz. Umbauwagen 2. Klasse mit Gepäckabteil BD4yg DB Ep. IV60,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ROCO 6200118 H0 Schnellzugwagen BDmse 2. Klasse mit Gepäckabteil, DR, Ep. IVHalberstädter"-Schnellzugwagen 2. Klasse mit Gepäckabteil und Behindertenabteil, Bauart BDmse, der Deutschen Reichsbahn. • Drehgestelle der Bauart GP-200 • Freistehende Griffstangen • Zurüstbare Pufferbohle • Mit vorbildgerechter Inneneinrichtung und Gepäckabteil Der Name der Wagen leitet sich von ihrer Produktionsstätte ab, dem Reichsbahnausbesserungswerk (Raw) Halberstadt. In den 1980er Jahren begann man mit der Produktion eines sich an den UIC-Z-Vorgaben orientierenden Seitengang-Abteil-Schnellzugwagens ohne Klimaanlage. Die neuen Wagen waren im grün-beigen Anstrich der DR ausgeführt, wie er für alle Schnellzugwagen ab Mitte der 1980er Jahre verbindlich wurde. Neben dem Einsatz im Schnellzugdienst innerhalb der Deutschen Demokratischen Republik waren die Wagen häufig in Transit- und internationalen Zügen anzutreffen.69,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **


Wie kann man ein Studium in Rechnungswesen und Controlling absolvieren?
Um ein Studium in Rechnungswesen und Controlling zu absolvieren, kann man sich an einer Universität oder Fachhochschule einschreiben, die entsprechende Studiengänge anbietet. In der Regel benötigt man die allgemeine Hochschulreife, um zugelassen zu werden. Während des Studiums werden Fächer wie Buchführung, Kostenrechnung, Controlling und Steuerlehre gelehrt. Praktika in Unternehmen oder eine Abschlussarbeit in einem Unternehmen können ebenfalls Teil des Studiums sein, um praktische Erfahrungen zu sammeln. Nach erfolgreichem Abschluss des Studiums kann man in verschiedenen Bereichen wie Wirtschaftsprüfung, Unternehmensberatung oder Finanzabteilungen von Unternehmen tätig werden. **
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV 2. Kl. mit GepäckabteilUmbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV Neuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen - doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dem bewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichten sie eine Höchstgeschwindigkeit von 120 km/h - ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz.61,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606057,45 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. Stromsystem: Gleichstrom Bahnverwaltung: NS Epoche: IV Maßbezeichnung: LüP / Länge über Puffer Maß [mm]: 303 Mindestradius [mm]: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse Altersempfehlung: ab 14 Jahren62,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg, DB, Ep. IVNeuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen – doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dembewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichtensie eine Höchstgeschwindigkeit von 120 km/h – ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz. Umbauwagen 2. Klasse mit Gepäckabteil BD4yg DB Ep. IV60,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Ähnliche Suchbegriffe für Gepäckabteil
-
ROCO 6200118 H0 Schnellzugwagen BDmse 2. Klasse mit Gepäckabteil, DR, Ep. IVHalberstädter"-Schnellzugwagen 2. Klasse mit Gepäckabteil und Behindertenabteil, Bauart BDmse, der Deutschen Reichsbahn. • Drehgestelle der Bauart GP-200 • Freistehende Griffstangen • Zurüstbare Pufferbohle • Mit vorbildgerechter Inneneinrichtung und Gepäckabteil Der Name der Wagen leitet sich von ihrer Produktionsstätte ab, dem Reichsbahnausbesserungswerk (Raw) Halberstadt. In den 1980er Jahren begann man mit der Produktion eines sich an den UIC-Z-Vorgaben orientierenden Seitengang-Abteil-Schnellzugwagens ohne Klimaanlage. Die neuen Wagen waren im grün-beigen Anstrich der DR ausgeführt, wie er für alle Schnellzugwagen ab Mitte der 1980er Jahre verbindlich wurde. Neben dem Einsatz im Schnellzugdienst innerhalb der Deutschen Demokratischen Republik waren die Wagen häufig in Transit- und internationalen Zügen anzutreffen.69,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVG Umbauwagen BD3yg 2. Kl. mit Gepäckabteil Artikelnummer: 37602 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: IV Maßbezeichnung: Lüp [mm] Maß: 493 Mindestradius: 600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.187,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Wie kann man ein Studium in Rechnungswesen und Controlling absolvieren?
Um ein Studium in Rechnungswesen und Controlling zu absolvieren, kann man sich an einer Universität oder Fachhochschule einschreiben, die entsprechende Studiengänge anbietet. In der Regel benötigt man die allgemeine Hochschulreife, um zugelassen zu werden. Während des Studiums werden Fächer wie Buchführung, Kostenrechnung, Controlling und Steuerlehre gelehrt. Praktika in Unternehmen oder eine Abschlussarbeit in einem Unternehmen können ebenfalls Teil des Studiums sein, um praktische Erfahrungen zu sammeln. Nach erfolgreichem Abschluss des Studiums kann man in verschiedenen Bereichen wie Wirtschaftsprüfung, Unternehmensberatung oder Finanzabteilungen von Unternehmen tätig werden. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.